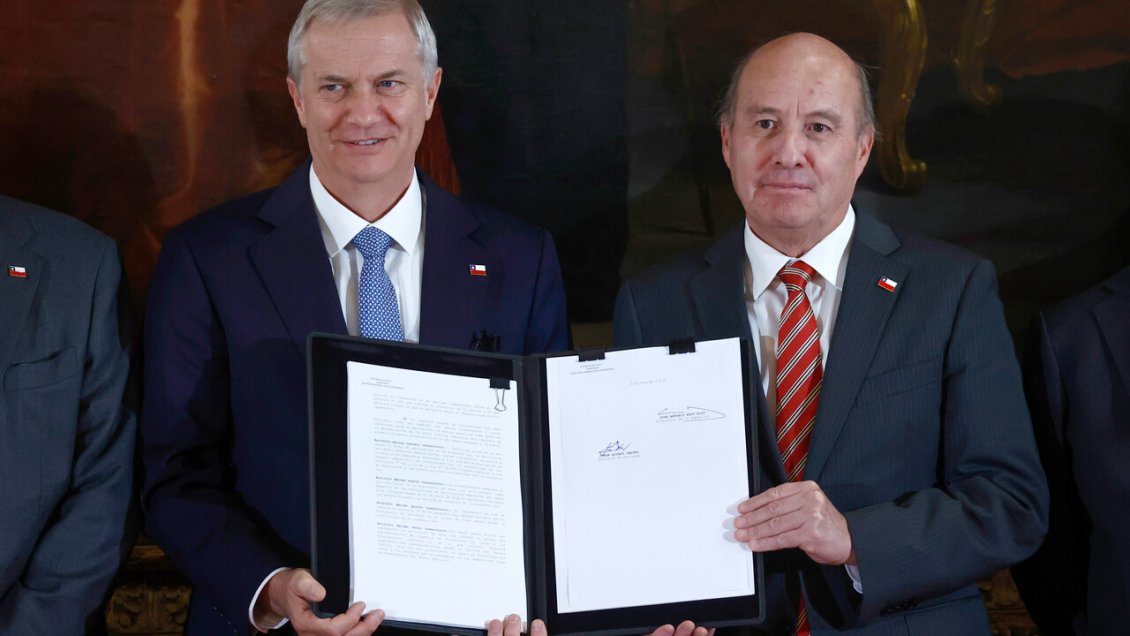
La Ley de Reconstrucción Nacional fue publicada este sábado en el Diario Oficial, con una serie de medidas económicas y tributarias cuyas primeras disposiciones comenzarán a regir el 1 de noviembre.
Impulsada por el Gobierno de José Antonio Kast, la Ley N° 21.850, "para la Reconstrucción Nacional y el Desarrollo Económico y Social", contempla cambios en impuestos, capacitación laboral, vivienda y regularización de deudas, con distintas fechas de implementación.
Entre las cuatro medidas que entrarán en vigencia en noviembre, se reducirá de 0,25% a 0,23% la tasa de los Pagos Provisionales Mensuales (PPM) para pequeñas y medianas empresas.
También se modificarán los beneficios tributarios de capacitación laboral del Sence, con un financiamiento máximo del 80% para trabajadores que ganen hasta 25 UTM (1.811.000 pesos al valor de noviembre), del 50% para quienes perciban entre 25 y 50 UTM (hasta 3.622.000 pesos) y del 15% para quienes superen ese tramo.
Otra disposición establece un crédito tributario para empresas exportadoras de servicios basados en el conocimiento, con un descuento en el impuesto de primera categoría del 15% por trabajadores de la Región Metropolitana y del 20% por aquellos de otras regiones o comunas rurales de la capital.
Además, el Servicio de Impuestos Internos (SII) podrá cruzar información con otras instituciones del Estado para fortalecer sus procesos de fiscalización.
Beneficios para viviendas y nuevas medidas tributarias
A partir del 1 de diciembre, la primera venta de viviendas nuevas terminadas quedará exenta del IVA, sin restricciones de precio ni superficie. El beneficio tendrá una duración de un año.
En la misma fecha comenzará una rebaja del 50% en el impuesto a las donaciones, aplicable a escrituras públicas firmadas durante los doce meses siguientes. Se eliminará la autorización judicial para estas operaciones y también se permitirá transferir hasta la mitad del patrimonio familiar.
Por otra parte, desde 2027 se habilitará un mecanismo de repatriación de capitales, con un impuesto de entre 7% y 10% y un plazo de un año para acogerse al beneficio.
La normativa contempla además un período de ocho meses para retirar fondos acumulados en determinados registros tributarios, mediante el pago de un impuesto único del 10%.
En materia de deudas tributarias, la Tesorería General de la República ofrecerá convenios de pago durante 180 días, con condonaciones de hasta el 100% de los intereses y el 80% de las multas asociadas a obligaciones vencidas al 31 de diciembre de 2025.